18 febbraio 2013

UNICOOP FIRENZE: SU MPS CONVERGONO INCASSI DEI SUPERMERCATI E PRESTITO SOCIALE

Turiddo Campaini
Prosegue l'indagine di Giuseppe Oddo de il Sole 24 Ore sull'intreccio tra Unicoop Firenze e Mps, dopo l'articolo sui titoli Fresh Mps, che sarebbero tuttora nel portafoglio della coop fiorentina


La cronistoria degli ultimi 10 anni della Coop guidata da Campaini passa prima per il no a Consorte sulla scalata di Unipol a Bnl, ma anche per una finanziarizzazione che snatura la funzione del prestito sociale esponendo Unicoop a rischi che nulla hanno a che fare con il loro oggetto sociale.


La minusvalenza latente su quel 2,7% di azioni detenute da Unicoop supera i 400 milioni e il prevalere delle logiche finanziarie nella gestione del prestito sociale ha portato la società all'acquisto di titoli azionari e obbligazionari che incorporano quote più o meno alte di rischio.


*************************************************************************

Tutte le strade di Unicoop Firenze portano a Siena. Il colosso toscano della grande distribuzione organizzata non è solo un importante azionista del Monte ei Paschi con il 2,7% di capitale, ma anche tra i suoi maggiori clienti. La sua finanza gira intorno a piazza Salimbeni. Sui suoi conti correnti presso il Monte convergono sia la maggior parte degli incassi dei supermercati - 2,4 miliardi di giro d'affari nel 2012, pari a oltre 7 milioni al giorno - sia il prestito sociale ovvero il denaro raccolto nel tempo tra i 250mila soci prestatori della cooperativa per finanziarne lo sviluppo. Le coop sono infatti, con le banche, le uniche imprese autorizzate alla sollecitazione del pubblico risparmio.

Il prestito sociale di Unicoop Firenze, che alimenta il conto n. 64.508 di Banca Monte dei Paschi, sfiora i 2,650 miliardi ed è investito in attività finanziarie, per lo più titoli e quote di fondi comuni d'investimento. Il conto presenta un saldo annuo nell'ordine di qualche milione.

Il 90% dei ricavi delle vendite transita invece per alcuni conti operativi del Monte, che presentano depositi nell'ordine di svariate decine di milioni e "pronti contro termine" che possono superare i 250 milioni. Il restante 10% confluisce su istituti come Bnaca di San Miniato e Carifirenze. Questo polmone di liquidità serve per pagare i fornitori entro 60 giorni dalla consegna della merce. E' una massa imponente di denaro che fa di Unicoop Firenze, con i suoi quasi 8.000 addetti , uno dei fulcri dell'economia del territorio oltre che uno strumento di potere e di consenso legato a filo doppo al Pd.

Al vertice della società, nel ruolo di presidente del consiglio di sorveglianza siede da tempo immemorabile il settantaduenne Turiddo Campaini, il quale ha gestito la svolta finanziaria di Unicoop e dall'aprile 2003 ricopre la carica di amministratore del Monte dei Paschi. E' stato Campaini a guidare l'ingresso di Unicoop Firenze nell'azionariato di Mps ed ad opporsi nell'estate 2005 al tentativo di scalata di Unipol su Bnl che avrebbe posto la cooperazione toscana in condizioni di subalternità rispetto a quella emiliano-romagnola.

L'allora presidente di Unipol, Giovanni Consorte, forte del sostegno di Massimo D'Alema e Piero Fassino, aveva chiesto ai compagni cugini senesi di associare il Monte all'Opa su Bnl, ma da Campaini e dal gregario dei Ds di Siena Franco Ceccuzzi, vicino a Walter Veltroni, venne un netto rifiuto. Contrario all'operazione fu anche Giuseppe Mussari, che ai tempi era il numero uno della Fondazione Mps e aveva dalla sua parte anche Giuliano Amato e Franco Bassanini.

L'investimento in Mps sembrava promettere un futuro radioso ad Unicoop ed al suo presidente, ma a distanza di quasi otto anni dal fallito takeover a Bnl i risultati sono tutt'altro che brillanti. La minusvalenza latente su quel 2,7% di azioni detenute da Unicoop supera i 400 milioni e il prevalere delle logiche finanziarie nella gestione del prestito sociale ha portato la società all'acquisto di titoli azionari e obbligazionari che incorporano quote più o meno alte di rischio.

Accanto a centinaia di milioni impiegati in bond sovrani come Bot, Cct e Btp, ve ne sono altri investiti a lunga e lunghissima scadenza, acquistati prima del crollo dei mercati finanziari, che potrebbero rivelarsi illiquidi o comunque di difficile realizzo. A parte i 30 milioni di obbligazioni Fresh emesse da Bank of New York, convertibili in azioni Mps, di cui abbiamo già scritto, c'è un elenco di titoli in scadenza nel 2017, nel 2018, nel 2019, nel 2020 e nel 2049 i cui valori di carico andrebbero analizzati con attenzione ed adeguati a quelli di mercato. Tra questi ricorrono emissioni di Lehman Brothers, Merryl Lynch, Royal Bank of Scotland, Banco Sabadell, Banca Italease, Banca Carige, Banca delle Marche, Unicredit, Intesa Sanpaolo, Bpu, titoli strutturati, covered bonds e altri prodotti dal profilo di rischio elevato. Per non parlare dei 7,5 milioni di Spoleto float in scadenza il 7/12/2015, dei 7,5 milioni di Ibercaja in scadenza il 25/4/2019. dei 24 milioni di Italy Var in scadenza il 15/6/2020, dei 5 milioni di HTi Funding in scadenza il 30/6/2049, dei 2,5 milioni di Nordea Bank in scadenza il 17/9/2049. L'elenco sarebbe troppo lungo da pubblicare.

La domanda è perché una società cooperativa come Unicoop Firenze che gestisce supermercati alimentari e di consumo impiega il risparmio dei soci, tra cui quelli di molti anziani pensionati, in attività di questa natura. Lo scopo del prestito sociale era di consentire alle cooperative (che non possono emettere bond e operare come una società di capitale) di avere un proprio canale di finanziamento, indebitandosi verso i soci. La finanziarizzazione snatura la funzione del prestito sociale esponendo queste aziende a rischi che nulla hanno a che fare con il loro oggetto sociale.


17 febbraio 2013

Giuseppe Oddo

il Sole 24 Ore


15 febbraio 2013

MPS: UNICOOP FIRENZE E LA STANGATA DEL FRESH

Anche Unicoop Firenze avrebbe sottoscritto i famigerati titoli Fresh di Mps

L'autore dell'articolo, il giornalista de il Sole 24 Ore, Giuseppe Oddo, avrebbe voluto chiedere spiegazioni al Presidente di Unicoop Firenze, Campaini, il quale invece come al solito non
risponde.


Alla luce delle svalutazioni effettuate sulla partecipazione di Unicoop Firenze in Mps (189 milioni nel bilancio 2008) e le minusvalenze potenziali attuali (circa 400 milioni), il giornalista e noi con lui e da molto tempo, ci chiediamo e domandiamo a Campaini e al management di Unicoop ostinati nel loro offensivo silenzio, nonché ai dipendenti e ai soci prestatori, se una cooperativa di consumo non dovrebbe impiegare il prestito partecipativo dei soci in operazioni coerenti con il proprio oggetto sociale anziché in avventure finanziarie che rischiano di distruggere valore.

Vedi anche: Su Mps, Unicoop Firenze dovrebbe rassicurare i soci

*********************************************************************

SIENA - Una quota di titoli Fresh per un valore facciale di 30 milioni, emessi nell'aprile 2008 da Bank of New York e convertibili in azioni Monte dei Paschi, fu sottoscritta e dovrebbe essere tuttora nel portafoglio di Unicoop Firenze, azionista del gruppo bancario senese con il 2,7 per cento. Per ognuno di questi bond ibridi la cooperativa di consumo toscana presieduta da Turiddo Campaini pagò un euro e mezzo, mentre l'azione Mps quotava in Borsa tra 2,3 e 2,4 euro. L'operazione appariva vantaggiosa, perchè all'emissione era associata una cedola che sfiorava il 10% (pari, cioè, al tasso Euribor dell'epoca maggiorato del 4,30%).

I problemi emersero quando si capì che il Fresh non era un prestito perpetuo, che poteva essere contabilizzato nel capitale di vigilanza della banca, ma un debito camuffato da capitale. Banca d'Italia non a caso pretese, nell'aprile 2009, che al regolamento del bond fossero apportate delle modifiche: i sottoscrittori del Fresh avrebbero incassato la cedola solo a condizione che il Montepaschi avesse chiuso l'esercizio in utile e distribuito un dividendo. Il miraggio del 10% d'interesse naufragava miseramente, anche perché ai più avveduti appariva evidente che, con l'acquisizione di Antonveneta dal Santander, la banca non sarebbe stata più in grado di distribuire profitti.
.
Avremmo voluto chiedere a Campaini, che siede da dieci anni nel consiglio d'amministrazione del Monte e ne è stato a lungo vicepresidente, che fine hanno fatto quei titoli in pancia ad Unicoop Firenze, ma il suo portavoce ci ha risposto che in questi giorni è inavvicinabile per la stampa. Sarebbe stata una buona occasione per tirare anche le somme dell'investimento nel capitale del Monte dei Paschi. Nel 2007 Unicoop aveva iscritto a bilancio il gruppo bancario senese a 2,52 euro per azione e valutava la propria partecipazione 467 milioni.
Nel 2008 (presidente del consiglio di gestione Armando Vanni) è stata costretta a svalutare la quota azionaria di 189 milioni, riducendo il valore di carico del titolo a 1,50 euro. E ai valori correnti di mercato, con i chiari di luna della Borsa, la partecipazione incorpora una minusvalenza potenziale di oltre 400 milioni.

È una cifra colossale per una cooperativa di consumo che dovrebbe impiegare il prestito partecipativo dei soci in operazioni coerenti con il proprio oggetto sociale e non in avventure finanziarie che rischiano di distruggere valore. Come dice un saggio esponente del mondo della cooperazione toscana, una cooperativa come Unicoop deve saper vendere pomodori e realizzare buoni supermercati evitando di sconfinare nella finanza e di ritrovarsi in mano un pungo di azioni del Monte e di Italease.


15 febbraio 2013

Giuseppe Oddo

il Sole 24 Ore


12 febbraio 2013

2012 BUON ANNO PER I FONDI: PREVICOOPER NE APPROFITTA

Il 2012 è stato un buon anno per i fondi d'investimento e i fondi pensione. Il recupero della borsa italiana dai minimi e il la diminuzione del rendimento sui Titoli di Stato italiani, hanno sostenuto la ripresa dei corsi dei fondi in tutti i settori canonici (sicuro, bilanciato, dinamico).


2012 ampiamente positivo. In effetti i rendimenti otenuti da Previcooper nel 2011 e nel 2010 erano stato molto modesti o negativi. Nel 2012 il recupero generalizzato sui mercati permette di performare bene a tutti e tre i comparti (vedi grafico):

Previcooper Sicuro.....+10,11%
Previcooper Bilanciato +10,94%
Previcooper Dinamico +11,92%

I dati si riferiscono al periodo dicembre 2011-dicembre 2012 e sono al lordo dell'inflazione. Confrontando l'andamento a 3 e 5 anni, si può notare quanto il recupero del 2012 sia stato significatico e abbia riaddrizzato un andamento altrimenti fiacco.


Rendimenti a 3 anni. Se calcoliamo il rendimento secco dei fondi Previcooper sul periodo dicembre 2009-dicembre 2012, queste sono le percentuali:

Previcooper Sicuro.....+11,38%
Previcooper Bilanciato +15,41%
Previcooper Dinamico. +12,23%

Come si può notare non si discostano dal rendimento ottenuto nel 2012, se si fa eccezione per qualche punto in più del bilanciato. La performance è distribuita su 3 anni e va quindi annualizzata, cioè riportata sulla media annuale. Ecco cosa si ottiene:

Previcooper Sicuro.....+3,79%
Previcooper Bilanciato +5,14%
Previcooper Dinamico .+4,08%


Rendimenti a 5 anni. Sono più significativi, perché includono un lasso temporale più ampio e riportano al periodo (30 giugno 2007) in cui alcuni dipendenti entrarono nei fondi di categoria, alla fine solo il 23% dei lavoratori privati, nonostante la trappola del silenzio assenso.

Previcooper Sicuro.....+22,94%
Previcooper Bilanciato +18,65%
Previcooper Dinamico ..+4,23%

La prima constatazione che balza all'occhio è come il comparto dinamico abbia fortemente sottoperformato rispetto agli altri, essendo più esposto all'investimento azionario che, nel caso specifico della borsa italiana, ha portato più dolori che gioie nel periodo esaminato. In ogni caso si tenga ben presente che i rendimenti sono spalmati su 5 anni. Se li riportiamo su base annua le performances saranno ovviamente molto più modeste:

Previcooper Sicuro.....+4,59%
Previcooper Bilanciato +3,73%
Previcooper Dinamico .+0,89%


Questi ultimi dati rendono evidente come l'ottima annata del 2012 abbia risollevato un andamento deludente. Ricordiamo che nei rendimenti riportati non è stato calcolato l'impatto dell'inflazione.
Per una visione più completa e un confronto con il TFR, si rimanda alla tabella del sito Previcooper.


06 febbraio 2013

MAGAZZINI UNICOOP FIRENZE, MULETTO IN RETROMARCIA INVESTE UN OPERAIO: E' GRAVE

Il grave incidente è avvenuto nello stesso luogo dove perse la vita il nostro collega, Claudio Pierini


Incidente sul lavoro ai magazzini Unicoop Firenze dei Pratoni a Scandicci. Il fatto è successo ieri mattina, quando un lavoratore è stato investito da un collega che si trovava alla guida di un muletto. L'uomo che è impiegato per la CFT, una cooperativa che ha in appalto la logistica del magazzino, è caduto a terra gravemente ferito. I primi soccorsi sono arrivati dai colleghi che hanno chiamato immediatamente il 118. La gamba dell'operaio sanguinava copiosamente, segno che la situazione non era semplice da gestire. La centrale operativa di Firenze Soccorso ha inviato sul posto un'ambulanza attrezzata dell'Humanitas di Scandicci.

I volontari sono arrivati nel reparto e hanno subito stabilizzato il ferito prima di ricoverarlo al pronto soccorso dell'ospedale di Torregalli. I medici hanno visitato l'uomo scongiurando il pericolo di vita, anche se la lesione è comunque seria. Il lavoratore ha riportato una ferita lacero contusa alla gamba, con sospetta frattura della tibia e disarticolazione del ginocchio. Preso in carico al Nuovo San Giovanni di Dio ha ricevuto una prima prognosi di 30 giorni, ma la situazione è ancora in evoluzione. Probabilmente servirà una lunga riabilitazione dopo aver rimesso a posto ferite e fratture, per tornare a camminare come prima. Ai magazzini Unicoop sono arrivati anche i Carabinieri di Scandicci per acquisire dati sull'esatta dinamica dell'incidente.

L'incidente è avvenuto nella stessa area del magazzino dove nel luglio 2011 aveva perso la vita il 52enne Claudio Pierini. Pierini, dipendente di Unicoop Firenze stava effettuando manovre col muletto quando è finito contro una scaffalatura. Un impatto tremendo; l'uomo è morto sul colpo. Una morte sulla quale anche la procura ha deciso di vedere chiaro, con un'inchiesta tesa ad accertare ogni aspetto dell'infortunio fatale e soprattutto capire se il 52enne operaio scandiccese potesse o meno trovarsi alla guida del muletto.

Fortunatamente in questo caso le conseguenze dell'infortunio di ieri mattina non sono state estreme. In base ad una prima ricostruzione, l'operaio sarebbe stato investito dal muletto mentre il collega che si trovava alla guida era in movimento a retromarcia.


6 Febbraio 2013

Fabrizio Morviducci

La Nazione


02 febbraio 2013

CONSORZIO ETRURIA, 7 DIRIGENTI IMPUTATI PER L'OPERAIO MORTO

Sono undici gli imputati chiamati a rispondere dell'incidente mortale sul lavoro che costò la vita a Fabrizio Monte, durante la costruzione del supermercato Coop del Parco Prato, nel giugno del 2008


EMPOLI. Sono ben undici gli imputati nel processo che è iniziato ieri per la morte di un operaio di 32 anni durante la costruzione del supermercato Coop del Parco Prato, nel giugno del 2008. A rispondere di quel tragico incidente sul lavoro la Procura di Prato ha chiamato sette rappresentanti del Consorzio Etruria ora in liquidazione (Massimo Menichetti di Sesto Fiorentino, Roberto Raffaelli di Scandicci, Nicola Lippi di Viareggio, Marco Fontanelli di Montelupo Fiorentino, Ciro Paradisi di Follonica, Giancarlo Tiezzi di Prato, Dante Picozzi di Capistrello), due della ditta Lorenzini che movimentava la gru (Alfio Claudio Lorenzini e Alfiero Lorenzini, entrambi di Prato) e due della società Trentino Legno incaricata di fissare le travi di sostegno del supermercato (Eugenio Berti e Gianfranco Berti, residenti in Trentino). Tutti sono accusati di omicidio colposo e il numero così alto di imputati si spiega col fatto che la legislazione in materia suddivide le responsabilità sulla sicurezza in capo a più soggetti.

A perdere la vita mentre stava lavorando alla costruzione del supermercato, il 7 giugno del 2008, fu Fabrizio Monte, che il giorno dopo avrebbe compiuto 32 anni e di lì a due mesi avrebbe sposato la figlia del suo datore di lavoro, il titolare della Trentino Legno. Già questo basta per capire che al futuro e mancato suocero non si può imputare di aver volontariamente messo in pericolo la vita del futuro genero. E infatti si parla di omicidio colposo, una serie di presunte negligenze e mancate accortezze che, secondo la Procura avrebbero provocato la tragedia.


Fabrizio Monte era su un cestello a dieci metri di altezza e insieme a un collega che era su un altro cestello stava controllando la posa di una trave di legno da una tonnellata e mezzo. I due operai dovevano accertarsi che la trave entrasse correttamente negli incastri dei piloni di cemento armato, ma qualcosa andò storto, si disse a causa del cedimento di un bullone, e la trave venne giù travolgendo il cestello dove si trovava Monte.


2 Febbraio 2013


MARIO FRAU INVIA UN CONTRIBUTO AL CONVEGNO “LE MANI SULLA COOP”

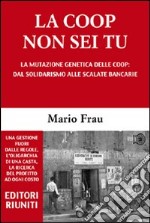
L’autore del famoso libro “La Coop non sei tu”, ex dirigente Coop, solidarizza con i lavoratori Coop della Campania

Mario Frau rilasciò un'intervista al nostro blog in occasione dell'uscita del suo libro che potete leggere
qui e qui


Mario Frau invierà un contributo che verrà letto durante il convegno “ LE MANI SULLA COOP” che si svolgerà giovedì 7 febbraio, dalle ore 10.30 a Napoli, presso la MGALLERY di Palazzo Caracciolo, in via Carbonara 112, a cui, tra gli altri, interverranno il sindaco De Magistris e l’assessore al Lavoro Panini, esponenti di Magistratura Democratica Napoli e dell’associazione Giuristi Democratici; l’ex assessore alle Politiche Sociali Sergio D’Angelo; il Professor Antonello Petrillo dell’Istituto Universitario S. O. Benincasa.

Riteniamo importante il contributo di Mario Frau, autore di un libro denso che si snoda attraverso le sue esperienze di ex manager di Novacoop, ma che raccoglie anche tante altre vicende, mettendo il dito nella solita piaga di sempre: l'immagine patinata e buonista delle Coop e la realtà che vive chi vi lavora, assai meno solidale ed etica. Frau individua nel suo libro quelli che chiama “i 5 pilastri” della facilità per Coop di occupare enormi spazi economici nel paese. A riguardo dei dirigenti della cooperazione Frau parla  di  “gerontocrazia” e “casta di intoccabili”.

Frau nel suo libro tenta di portare alla luce le contraddizioni, le trasformazioni e le degenerazioni subite dal movimento cooperativo, con l'auspicio di poter provare a correggerne la rotta, [...] Dove sta quindi il segreto del successo delle coop? La spiegazione è molto semplice. Esse, per potersi librare alte nel cielo, sono costrette a liberarsi di ciò che viene ritenuto un pesante “vincolo” ( la finalità mutualistica) che ne impedisce e ne limita fortemente il volo ( lo sviluppo e la crescita) sacrificando i valori fondanti e il proprio D.N.A. ossia lo scambio mutualistico in favore dei propri soci, per sposare tout court la logica del mercato capitalistico e del profitto, senza tuttavia rinunciare ai vantaggi legislativi e fiscali propri ed esclusivi delle cooperative.


2 febbraio 2013

USB - Unione Sindacale di Base


25 gennaio 2013

CASO MPS: UNICOOP FI DOVREBBE RASSICURARE I PROPRI SOCI


Mps nella bufera, Unicoop Firenze è azionista da anni della banca senese col 2,7%


Il Presidente di Unicoop, Campaini, è stato vicepresidente di Mps per otto mesi, dimettendosi misteriosamente pur rimanendo nel CdA nel dicembre scorso

Viste le proporzioni dell'impatto mediatico del caso Mps, Unicoop Firenze nella figura del Presidente dovrebbe rassicurare soci e dipendenti della Cooperativa, anziché chiudersi in un silenzio ancor più rumoroso


Gli ottimi servizi di Report avrebbero già dovuto aprire gli occhi di tutti sulla scellerata gestione della banca senese da parte del CdA presieduto da Mussari. Non solo quelli degli organi deputati alla vigilanza (Consob, Banca d'Italia e società di revisione) e di azionisti e clienti, ma anche quelli dell'opinione pubblica in generale. Quelli delle forze politiche, al contrario, erano ben aperti già da un po', e non pensiamo sia solo una mera coincidenza che questo terremoto sia scoppiato giusto adesso, in piena campagna elettorale.

In un commento di un conduttore di Radio 24 abbiamo sentito questa frase: il riuscire ad inanellare una serie di scelte sbagliate come quelle fatte da Mps dal 2006 ad oggi, aveva le stesse probabilità che si hanno nel fare zero alla schedina del totocalcio. Non possiamo che condividere. Insomma, i presupposti per considerare drammatica la situazione c'erano già tutti e questa dei derivati nascosti è solo la classica goccia che ha fatto traboccare il vaso. Certo, ci sarebbe l'aggravante di un contratto di cui non sarebbero stati messi al corrente i consiglieri, la società di revisione, Banca d'Italia, ecc. Ma questo è ancora tutto da chiarire.

Quelle che a noi più interessano sono invece le possibili ripercussioni che tutto ciò può generare in Unicoop Firenze. Dello stretto legame che unisce la cooperativa fiorentina con l'istituto senese ci siamo occupati a più riprese negli scorsi anni, anche e proprio perchè eravamo assai perplessi nel vedere condivise le scelte rivelatesi poi disastrose. L'acquisto di Antonveneta è sicuramente stata la madre di tutti i guai, ma non è che poi siano stati fatti i giusti passi per cercare di rimediare e adesso se ne vedono i risultati.

Unicoop Firenze ha aderito a tutti gli aumenti di capitale, nel 2008, nel 2011 e anche a quello deliberato oggi. Campaini ha sempre seduto nel Consiglio di Amministrazione e non si hanno notizie di suoi dissensi rispetto alle decisioni intraprese. Nel frattempo il valore delle azioni è sceso in modo vorticoso, costringendo ad una svalutazione della partecipazione in Mps nel bilancio 2008 di Unicoop Firenze, talmente ingente (189 milioni) da renderlo il primo bilancio negativo della storia della cooperativa.

E purtroppo da allora le cose non hanno fatto che peggiorare.
Campaini però non ha mai smesso di considerare l'investimento in Mps strategico perchè legato ad una banca ancorata al territorio tramite la Fondazione socio di maggioranza. Nonostante i primi decisi scricchiolii, il nostro Presidente si è ostinato in questa sua valutazione, arrivando anche a definire l'adesione all'ultimo aumento di capitale una vera opportunità finanziaria. Solo negli ultimi tempi ha fatto intravedere qualche flebile dubbio, poi a fine aprile 2012 è stato nominato Vicepresidente nel nuovo corso Profumo-Viola dell'Istituto senese. Infine, un mese fa, si è improvvisamente dimesso dalla carica, senza dare particolari e convincenti spiegazioni. Aveva già il sentore della bufera che si sarebbe abbattuta sulla banca?

Se comunque Unicoop in quanto azionista si sentisse danneggiata dalla precedente gestione Mps, non dovrebbe che seguire la linea dall'azionista di maggioranza, ammesso che le minacce si concretizzino, cosa sulla quale è lecito nutrire qualche perplessità. La Fondazione infatti  fa sapere che valuterà un'eventuale azione di responsabilità ai loro danni (gestione precedente) per lo scandalo dei derivati usati negli ultimi anni per rinviare gli esiti (negativi) di una amministrazione che dire miope forse non sarebbe abbastanza.

A nostro parere adesso sarebbe giunto il momento per Unicoop di accantonare opacità ed ostinazioni e assumersi in prima persona la responsabilità delle scelte fatte e rispondere ai soci per rassicurarli. Limitarsi a dire che abbiamo fatto un ottimo lavoro, pare davvero insufficiente, oltre che fuori luogo, visto il contesto.

Crediamo invece sia necessario un gesto trasparente e schietto da parte di Campaini che ribadisca la credibilità della cooperativa e, perchè no, anche quella personale. Unicoop Firenze non può tacere di fronte a ciò che è sotto gli occhi di tutti. Per questo esortiamo la Cooperativa a rilasciare una dichiarazione in merito e lo deve fare presto e per bocca di colui che da sempre  ha rivendicato la bontà della partecipazione finanziaria nella banca senese e che è la personalità più autorevole e rispettata della coop fiorentina: il Presidente Campaini.
.
Siamo convinti che le riserve di liquidità e il patrimonio immobiliare, nonché una positiva redditività commerciale, garantiscano la solidità di Unicoop Firenze anche in questo brutto momento di difficoltà.
Sarebbe perciò opportuno far percepire queste tutele e sicurezze ai dipendenti e ai soci, che in buona parte hanno anche riversato i propri risparmi nei libretti del prestito sociale, anzi crediamo sia loro dovuto.

In fondo è soprattutto grazie a loro se Turiddo Campaini ha potuto sedere così a lungo nel CdA del Monte dei Paschi.


21 gennaio 2013

COOP CENTRO ITALIA, SFRATTO AL TORRIONE (AQ), RISCHIO CHIUSURA

La proprietà dello stabile non rinnova l’affitto e mancano siti alternativi

Raggi: «Vorremmo restare ma sarà difficile».


A rischio 130 posti di lavoro


L’AQUILA. La Coop potrebbe lasciare la città. Il 31 dicembre scorso è scaduto il contratto di affitto dello stabile dove ha sede il supermercato del Torrione, ma la proprietà non è intenzionata a rinnovarlo. In mancanza di una soluzione o di una valida alternativa, l'azienda potrebbe decidere di chiudere anche l'altro punto vendita, a Bazzano.

Un solo supermercato, questa la valutazione della Coop, sarebbe antieconomico. Ieri, il presidente della Coop Centro Italia, Giorgio Raggi, ha incontrato il sindaco Massimo Cialente, per fare il punto della situazione. A rischio ci sono 130 posti di lavoro: tanti sono, infatti, i dipendenti dislocati nei due punti vendita della città. «Abbiamo ricevuto lo sfratto da parte dei proprietari dello stabile del Torrione», fa sapere Raggi, «il contratto di affitto è scaduto lo scorso 31 dicembre, ma nonostante la nostra offerta, superiore del 30 per cento alla somma finora pagata, ci è stato intimato di lasciare libero il locale». Nessuna trattativa, dunque, anche rispetto a un aumento considerevole del canone di affitto, fissato fino al 2012 in 320mila euro annui. «Ho avuto un colloquio - dice Raggi - che ha mostrato grande disponibilità. La Coop Centro Italia vuole confermare la sua permanenza sul territorio, a patto che ci siano le condizioni per farlo».

Con la chiusura del supermercato del Torrione scatterà la cassa integrazione per 50 lavoratori. Ma il segnale più grave riguarda la permenenza della Coop all'Aquila: «Con lo sfratto esecutivo saremo costretti a chiudere», evidenzia Raggi, «stiamo cercando altre soluzioni, ma trovare spazi adatti non è facile. E' evidente che non possiamo mantenere aperto un solo supermercato: sarebbe antieconomico».

La Coop prima del terremoto era presente sul territorio con tre punti vendita: il supermercato del Torrione è stato riattivato a una quindicina di giorni dal disastroso evento sismico. Nel 2011 è stato inaugurato il nuovo ipermercato di Bazzano, nella zona est. Dei 130 dipendenti, 110 sono tornati regolarmente al lavoro, mentre una ventina usufruiscono della cassa integrazione a rotazione. «La proprietà dei locali del Torrione non ha fornito margini di trattativa», conclude Raggi, «abbiamo avanzato un'offerta economica vantaggiosa rispetto al passato, facendo lievitare l'affitto del 30».
Una battaglia legale che vedrà presto il pronunciamento del tribunale dell'Aquila. 


19 gennaio 2013

Monica Pelliccione 

ilcentro.gelocal.it


17 gennaio 2013

UNICOOP TIRRENO CAMPANIA: «CEDERE AI PRIVATI O SI CHIUDE»


Ipercoop chiuso per protesta
Giunge la conferma dell'ingresso di un partner privato nella gestione degli Ipercoop campani. La cooperativa toscana: "Nessuna alternativa alla partnership".

I lavoratori: "Ascolteremo cosa avranno da dirci".


“La direzione di Ipercoop ha ripreso i rapporti con il potenziale partner per centrare l’obiettivo di mantenere il marchio Coop in Campania e di salvaguardare i posti di lavoro. L’alternativa è di partire con le procedure di mobilità per l’impianto di Afragola”.

Lo hanno comunicato ieri, da Livorno, i vertici di Unicoop Tirreno, al termine dell’incontro, il primo di quest’anno, tra il responsabile delle relazioni sindacali della coop toscana, Raffaele Giannelli, e le organizzazioni di categoria territoriali. La riunione si è svolta ieri mattina presso la sede centrale di Ipercoop Campania, negli uffici dell’ipermercato di Afragola. Dunque, secondo Unicoop, non c’è alternativa alla cessione, a un imprenditore privato, della gestione di personale, mezzi e merci dei tre ipermercati di Afragola, Quarto e Avellino e dei due supermercati di Napoli-Arenaccia e di Santa Maria Capua Vetere. 670 dipendenti diretti che tra pochi mesi potrebbero finire sotto le insegne di un gestore campano, il cui nome non è stato reso noto nemmeno ieri.

Ma si tratta del classico segreto di Pulcinella. Gli addetti ai lavori conoscono infatti da tempo l’identità del partner che sta per subentrare. Secondo le indiscrezioni sarebbe un imprenditore della provincia di Caserta, specializzato nel trasporto su tir dei prodotti alimentari da destinare alla grande distribuzione. Ma questa scelta della Unicoop è stata osteggiata dai lavoratori di Ipercoop Campania. Addetti alla vendite che tra novembre e dicembre hanno deciso di dare il via a una serie di clamorose serrate contemporanee dei tre ipermercati di Afragola, Quarto e Avellino. “La coop non ci informa, inoltre l’acquirente non è un imprenditore affidabile sotto tutti gli aspetti: non lo vogliamo”, le motivazioni principali degli scioperi.

Ragioni puntate anche sul fatto che l’operazione rappresenterebbe “una cessione irrituale e innaturale”. “Non è possibile - la perplessità dei lavoratori - che una grande cooperativa italiana tenti a tutti i costi di cedere a un privato, che tra l’altro non si è mai occupato della gestione diretta di strutture commerciali così grandi e importanti: è la fine dello spirito cooperativistico ”. A ogni modo la Unicoop va avanti. “Abbiamo chiesto alle parti – hanno specificato i vertici della coop di Vignale Riotorto – di visionare il piano industriale”. L’acquirente potrebbe presentarsi ai sindacati e alle rsa Ipercoop entro la fine della prossima settimana, nella sede centrale di Afragola. Lo comunicherà la Unicoop tra alcuni giorni.

“Se questa operazione non andrà in porto – avverte ancora Unicoop – il primo passo successivo sarà la chiusura dell’ipermercato di Afragola”. Un monito che è anche un po’ il segno di questi tempi di crisi profonda. Nel 1999 era stata infatti proprio la cooperativa di Vignale, che all’epoca si chiamava Coop Toscana-Lazio, a combattere una battaglia memorabile contro l’amministrazione comunale di quel periodo, ferma sulla posizione di non voler aprire il centro commerciale Le Porte di Napoli, appena fatto costruire dalla cooperativa livornese, che vi aveva inserito l’ipermercato. Il braccio di ferro, culminato con le proteste di piazza dei lavoratori e l’apertura di un’inchiesta giudiziaria a carico di alcuni politici di spicco di Afragola, tutti di centrodestra, si concluse con l’inaugurazione dell’impianto di località Marchesa.

Poco dopo gli organi elettivi della città, sindaco e consiglio comunale, vennero sciolti dal ministero dell’Interno con un provvedimento antimafia.


16 gennaio 2013

Pino Neri

15 gennaio 2013

PRESTITI SOCIALI COOP MA DI ALTA FINANZA

Come hanno investito le nove grandi Coop gli 11,2 miliardi di euro depositati sui libretti dai circa 1,2 milioni di soci?


Il 23% (2,6 miliardi) è stato immobilizzato in partecipazioni di società strumentali, in prevalenza immobiliari, come Immobiliare Nordest (653 milioni) o Idg Siiq, quotata in Borsa. Ma 1,2 miliardi sono stati dirottati, al fine di assecondare le ambizioni finanziarie delle cooperative, in azioni quotate di gruppi assicurativi e bancari come Unipol, Monte Paschi e, marginalmente, Banca Carige.

In titoli di Stato è finito, invece, il 33% (3,7 miliardi), mentre il rimanente 44% (4,9 miliardi) è diversificato in un'ampia gamma di fondi e strumenti finanziari, quotati e non.

La chiusura dei bilanci 2011 ha fotografato questi investimenti nel momento peggiore (fortunatamente, poi, nel 2012 c'è stata una generalizzata ripresa delle quotazioni), con i conti economici che hanno contenuto i danni solo perché le minusvalenze sono rimaste latenti e non spesate, ricorrendo a deroghe di legge o a interpretazioni forzate.
.
LEVA PATRIMONIALE

Nonostante i rischi connessi all'attività di raccolta e gestione del risparmio dei soci, la normativa di vigilanza interviene utilizzando solo la leva patrimoniale: ammontare dei prestiti contenuto entro il limite del triplo del patrimonio (elevabile fino al quintuplo con specifiche garanzie suppletive) e tetto massimo al prestito di ciascun socio (euro 35.042 dal 2013). Alla regolamentazione interna viene chiesto di specificare le modalità di raccolta e di vincolarne l'utilizzo, in via esclusiva, per il conseguimento dell'oggetto sociale. Precauzioni che potrebbero bastare per cooperative di piccole o medie dimensioni, ma che sono palesemente insufficienti per società che, singolarmente, raccolgono fino a 2,6 miliardi di prestiti, per le quali non tutto dovrebbe essere lasciato alla libera autodeterminazione.

VINCOLI TARGATI ANCC-LEGACOOP

Su indicazione dell'associazione nazionale delle cooperative di consumatori aderenti a Legacoop (Ancc), nei regolamenti del prestito sociale le Coop si autoimpongono di non immobilizzare in attrezzature, impianti, partecipazioni in società non quotate su mercati regolamentati e immobili più del 30% del prestito.
Mentre, per facilitare il rimborso immediato all'atto della richiesta (anche se la raccolta a vista resta inibita, essendo una prerogativa riservata dal Tub alle banche), almeno il 30% del prestito va sempre mantenuto liquido o in attività prontamente liquidabili. Il rispetto di tali limiti trova sostanziale conferma nei dati della tabella. Resta, comunque, il controsenso di raccogliere dai soci 100 euro, sapendo di doverli destinare esclusivamente al conseguimento dell'oggetto sociale, obbligandosi però a investirne più del 70% in attività finanziarie.

DELEGA IN BIANCO

È così che le Coop, un po' banche (raccogliendo di fatto a vista) e un po' gestori del risparmio dei soci(investendolo in attività finanziarie), le regole se le sono date da sole. Le policy d'investimento e di gestione dei rischi, però, non sono portate a conoscenza dei soci prestatori. In alcuni casi, qualche informazione di consuntivo trapela nell'informativa del bilancio civilistico che, peraltro, solo 3 su 9 Coop pubblicano sui siti web. In ogni caso, la delega dei soci prestatori alla Coop è in bianco, senza specificare i tipi di strumenti finanziari su cui investire, le operazioni ammesse e il livello di rischio. Senza adeguate regole a tutela dei risparmi dei soci e a presidio di una sana e prudente gestione aziendale, tutto è lasciato alla libera discrezione delle Coop: dall'investimento di controllo in gruppi finanziari quotati, all'impegno di titoli in operazioni passive di pronti contro termine per speculare su nuovi investimenti, fino alla garanzia suppletiva per raccogliere prestiti oltre il triplo del patrimonio ottenuta mettendo a pegno i titoli acquistati con i prestiti stessi.

In conclusione, è un fare finanza per la finanza più che per l'impresa, anche se cooperativa. E allora sarebbe giusto che prevalessero le regole della finanza (Tub e Tuf) e non il limbo della cooperazione, senza aspettare che altri "imprevedibili" crack, come quello della Cooperativa Muratori di Argenta, mettano in difficoltà migliaia di famiglie.


12 gennaio 2013

Adriano Melchiori, Gianfranco Ursino

il Sole 24 Ore


13 gennaio 2013

PER UNICOOP TIRRENO IL PROBLEMA NON STA NEI DERIVATI, MA NELLA GESTIONE COMMERCIALE IN CAMPANIA

Quella che segue è l'intervista a Fernando Pellegrini, Direttore patrimonio, finanza e bilancio di Unicoop Tirreno pubblicata ieri da Plus, l'inserto settimanale del Sole 24 Ore.

L'intervista risponde ad un precedente articolo di Plus in cui i giornalisti Ursino e Melchiori riscontravano in Unicoop Tirreno una rendicontazione generica della gestione del Prestito Sociale e vincoli laschi, con un rapporto elevato tra Prestito e patrimonio netto (4,1) e l'uso di strumenti derivati non di copertura (futures) che Banca d'Italia non consente alle Banche di Credito Cooperativo, cooperative mutualistiche come le Coop della distribuzione.

Pellegrini risponde sui vari temi sollevati e si dichiara favorevole all'introduzione di regole volte a limitare l'attuale discrezionalità operativa delle Coop in ambito finanziario. Nel finale dell'intervista aggiunge che i problemi vengono dalla gestione commerciale, specie nei negozi della rete in Campania dove Unicoop Tirreno "paga la scelta di investire al sud" con una perdita di 80 milioni in cinque anni.


«Sì a una stretta regolamentare»

«Altro che derivati, i problemi di Unicoop Tirreno sono ben altri». Esordisce così Fernando Pellegrini, direttore patrimonio, finanza e bilancio di Unicoop Tirreno, in risposta all'articolo di Plus24 del 29 dicembre scorso, che sottolineava il giro di operazioni finanziarie attuate dalla cooperativa toscana con l'ingente mole di prestiti raccolti presso i soci: a fine 2011 ammontavano a 1,3 miliardi, pari al 118% del fatturato e 4,1 volte il patrimonio netto. «Gli importi dei nostri investimenti in derivati - prosegue Pellegrini sono estremamente contenuti e controllati. Si tratta di poco più di 800mila euro, rispetto aun portafoglio finanziario di circa un miliardo: ovvero lo o,o8% dell'intero portafoglio. Mentre nell'articolo fate riferimento in maniera del tutta generica ai derivati.

Generica, come del resto sono generiche le tre righe del bilancio che affrontano questo tema. Non emerge neanche la tipologia di strumenti utilizzati. Si intuisce, però, che non sono derivati di copertura, ma derivati per speculare sulle oscillazioni dei mercati finanziari.

La parola derivati ha di solito una brutta accezione che evoca scenari disastrosi, ma si tratta di capire di cosa si parla: ci sono derivati cosiddetti "strutturati" che sono stati e possono tutt'ora essere delle operazioni al limite della truffa dai quali Unicoop Tirreno si è sempre tenutaben lontana. I nostri sono derivati assolutamente sicuri. Nel fare trading sui titoli di Stato, qualche volta anziché entrare direttamente su BTp e CcT, si preferisce l'utilizzo dei future: strumenti finanziari liquidi, che richiedono l'impiego di capitali più ridotti.

In ogni caso l'articolo segnalava la presenza di investimenti in derivati non di copertura che Banca d'Italia non consente alle Bcc, che sono cooperative mutualistiche come le Coop. Pensate, come cooperative commerciali, di poter avere più libertà di manovra di una cooperativa bancaria?

Questo non è un nostro problema. Noi ci atteniamo scrupolosamente alla nostra normativa di riferimento.

Riconoscete, comunque, che avete criteri e limiti posti a presidio dell'asset allocation molto elastici e troppo permissivi?

Le regole e i vincoli posti a presidio dell'impiego prudente dei prestiti nell'attività aziendale sono esposte nel regolamento del prestito sodale. Sono definite dall'Ancc, Associazione nazionale cooperative di consumatori, rispettando le indicazioni di Banca d'Italia. Poi ogni cooperativa si è data delle linee guida più restrittive. Noi abbiamo anche istituito un comitato investimenti che attinge a professionalità esterne e una funzione di gestione dei rischi finanziari.

Siete quindi favorevoli all'introduzione di regole volte a limitare l'attuale discrezionalità operativa delle Coop in ambito finanziario?

Assolutamente sì. Ma occorre riconoscere che c'è già una forte autoregolamentazione. Inoltre vincoli e restrizioni possono essere comunque disattesi, come dimostrano gli scandali finanziari degli ultimi anni.

Non ritenete troppo elevato un rapporto di 4,1 tra prestito sociale e patrimonio netto? Per garantire il 3o% dei prestiti, Intesa Sanpaolo vi chiede un pegno pari all'importo del garantito, ovvero 475 su 450 milioni?

Intanto la normativa consente di accettare la raccolta da prestiti sociali fino alla concorrenza di un quintuplo del patrimonio netto, purché almeno il 3o % della raccolta stessa sia garantito da fidejussione emessa da primariabanca. Fidejussione che Unicoop Tirreno ha sempre fatto, senza commettere alcuna scorrettezza nei confronti dei soci prestatori. Anzi, nel loro interesse.

Quali sono le problematiche a cui faceva riferimento all'inizio?

Alla gestione commerciale messa a dura prova negli ultimi anni dalla crisi dei consumi. La gestione finanziaria, invece, ha retto bene. Ma più di tutto Unicoop Tirreno pagala scelta di investire al Sud: negli ultimi 5 armi in Campania ci abbiamo rimesso 8o milioni per il bene del Paese e creare nuovi posti di lavoro


12 gennaio 2013 

Adriano Melchiori, Gianfranco Ursino 

il Sole 24 Ore


12 gennaio 2013

ORA LA COOP PUNTA SULLA MUTUA


L'idea che gira da tempo nella Lega Coop emiliana sta prendendo corpo


Il progetto si inserisce in quell'ottica di diversificazione che le Coop più dinamiche stanno attuando da tempo, come sui carburanti, la telefonia, i servizi assicurativi e finanziari, le locazioni commerciali,  e nello stesso tempo coglie un'esigenza dei cittadini che trovano il Servizio Sanitario Nazionale sempre meno soddisfacente.

D'altra parte la diversificazione appare una via obbligata, visti i margini sempre più risicati delle Coop nell'attività caratteristica.

Con questa iniziativa si centra anche l'obiettivo etico che dovrebbe essere implicito nella mission delle Coop.
Non è da escludere in futuro, se i risultati fossero buoni, un ulteriore diversificazione in altri servizi, come l'indagine SWG riporta: «Inoltre, il 66% dei giovani riterrebbe utile la nascita di nuove cooperative per i servizi alla persona, il 63% per i servizi alla comunità, il 57% per la formazione, gli studi medici e la ricerca applicata, il 53% per attività legate alla tecnologia ed i new media, il 52% per gli studi legali.»

In questo senso
si comprende anche la contrarietà espressa dal presidente nazionale di Lega Coop, Giuliano Poletti, che si è sempre dichiarato
favorevole al il ripristino delle tariffe minime per le prestazioni professionali, che consentirebbe a Coop di esercitare in un mercato protetto evitando la concorrenza al ribasso
.


 *************************************************************************


A maggio lo studio di fattibilità era già cosa fatta. In una conferenza stampa a Bologna, Legacoop aveva presentato i risultati di un'indagine Swg secondo cui nell'immaginario collettivo la cooperazione doveva affermarsi anche in settori come studi medici e nuovi servizi alla persona.

L'idea ora si concretizza. È pronta al debutto la mutua delle cooperative «rosse». Il nome non è ancora stato
registrato, ma l'incontro tra Legacoop Emilia-Romagna e il notaio è fissato entro le prime due settimane di febbraio.

Il progetto è ambizioso e Coop sembra volersi lanciare nel panorama delle casse autonome di assistenza integrativa. Ovviamente il tutto dedicato al target principale di riferimento: i soci.
Il presidente Paolo Cattabiani, è convinto che si possa coinvolgere nel progetto anche le tre grandi cooperative di consumo: Coop Estense, Coop Adriatica e Conad che contanoinsieme oltre 2,5 milioni di soci sparsi non solo in Emilia, ma anche in Veneto, Puglia e Marche. Alla mutua di assistenza ai cittadini, Legacoop sta lavorando da diversi anni. «Dovremmo essere in dirittura d'arrivo, con l'atto di costituzione nelle prossime settimane - ha detto Cattabiani- pensiamo che tra lo Stato e il mercato ci possa essere un soggetto trasparente, unificante, che faccia l'interesse del cittadino organizzando la domanda. Crediamo nel welfare pubblico, che è insostituibile e va riformato perché con la crescita della domanda, i fondi pubblici non riescono più a so ddisfare le richieste».

Questa forma di assistenza, ci ha tenuto a precisare il presidente del Legacoop, «non si sostituisce» alla forma di assistenza pubblica. «Partiamo in punta di piedi, per poi cercare di dare una risposta a migliaia di cittadini».

Non è escluso, così, che in un futuro nemmeno troppo lontano, al socio Coop Estense potranno venire
offerti pacchetti 'tutto compreso', dove oltre ai normali sconti sui prodotti al supermercato, saranno incluse
visite mediche convenzionate, accertamenti diagnostici e quanto il servizio sanitario nazionale non può coprire.


Modena Qui

12 gennaio 2013

11 gennaio 2013

AFFIDATA A SVICOM LA GESTIONE DEL PROGETTO DI UNICOOP FIRENZE A SESTO FIORENTINO


Svicom Sviluppo Commerciale srl è stata incaricata della gestione del centro commerciale Centro*Sesto di Sesto Fiorentino (FI), per il quale ha, da pochi giorni, ufficialmente assunto le funzioni di direzione


Foggia, 10 gennaio 2013 – Con grande orgoglio Svicom annuncia l’operatività, a partire dal 1° gennaio 2013, di questo primo mandato, giunto dopo diversi mesi di proficua collaborazione con l’importante realtà di Unicoop Firenze.

Il centro commerciale Centro*Sesto, aperto nel 2003, si sviluppa su due livelli con GLA complessiva di circa 37.000 mq. È ubicato all’interno di un’area molto ampia che vede al suo interno oltre ad altre iniziative economiche, la presenza del “Polo scientifico e tecnologico” facente capo al dipartimento dell’Università di Firenze, un complesso di residenze per studenti e un elevato flusso turistico, che genera un importante bacino d’utenza, residente e di passaggio.

In considerazione delle potenzialità espresse dal bacino di cui gode e in linea con le attuali tendenze di fluidità e flessibilità commerciale che il mercato sta assumendo, con l’impulso propositivo della nuova società di gestione, il Centro*Sesto vivrà nel corso del 2013 importanti evoluzioni strutturali che permetteranno di riconsiderarlo come un centro commerciale innovativo e attento alle esigenze della clientela, integrando al suo interno servizi di pubblica utilità per i cittadini ma anche per gli studenti e apportando novità capaci di destare curiosità e attesa.

Come spiega Fabio Porreca, amministratore di Svicom: “Siamo particolarmente fieri di avere ottenuto la fiducia di Unicoop Firenze, alla quale ci proponiamo di dimostrare come la gestione di qualità possa valorizzare un investimento commerciale, anche in un momento di mercato come quello attuale”.


10 gennaio 2013

.
.


.

09 gennaio 2013

RINNOVO RSU IN UNICOOP FIRENZE: APPELLO DI USB


Riceviamo e pubblichiamo il volantino USB per la presentazione delle liste delle nuove RSU in Unicoop Firenze


A TUTTI I DIPENDENTI  UNICOOP FIRENZE DEI PUNTI DI VENDITA E UFFICI


SIAMO PROSSIMI ALL'APERTURA DELLE PROCEDURE PER IL RINNOVO DELLE RAPPRESENTANZE SINDACALI RSU ALL'INTERNO DEL GRUPPO UNICOOP FIRENZE.

CHIUNQUE DESIDERI PRESENTARSI NELLE LISTE DELL'UNIONE SINDACALE DI BASE O AVERE INFORMAZIONI DI CARATTERE SINDACALE E' PREGATO DI CONTATTARE


GABRIELE RINALDI

AL NUMERO TELEFONICO

3427567973


9 gennaio 2013

USB – Unione Sindacale di Base Lavoro Privato - Firenze Firenze – Via Galliano 107 tel. 0553200764- 0559331383 Fax 0559334408 firenze@usb.it sito web www.usb.it


04 gennaio 2013

IL PRESTITO SOCIALE COOP IN FLESSIONE


Con l'articolo che pubbliachiamo dopo il nostro commento, chiudiamo la carrellata sulla "finanza Coop" cui il Sole 24 Ore ha dedicato una doppia pagina dell'inserto Plus di sabato 29 dicembre.

Il tema è delicato e di enorme interesse, il prestito sociale Coop è il vero motore delle grandi Coop della distribuzione.

Basta guardare i numeri (bilancio 2011).  Le Coop raccolgono complessivamente attraverso i libretti ben 14,2 miliardi di euro.

Il 2011 però non è stata una buona annata e il prestito sociale di tutte le Coop è in flessione, in alcuni casi però, assai più marcata. Proviamo a vedere perché.


Certo, la crisi ha influito portando i risparmiatori tutti a attingere ai propri risparmi, ma a ben guardare ci sono delle specificità in negativo che balzano all'occhio.

Unicoop Tirreno, quella con i peggiori bilanci negli ultimi anni che si traducono poi in pessime relazioni sindacali, fa molto peggio delle altre (-7,6% sul 2010). Una vera e propria fuga dei soci prestatori dalla Coop livornese che comunque dispone di una raccolta complessiva di 1,257 miliardi di euro.

In questa speciale classifica della fuga dai libretti, il secondo posto va a Coop Consumatori Nordest. La Coop presieduta da Marco Pedroni vanta un prestito sociale molto elevato (1,340 miliardi - bilancio 2011) ma anche il più alto rapporto prestito/fatturato (ben il 159%). La flessione subita dal prestito sociale è del -6,3%. In questo caso viene da pensare alla fiducia con riserva con cui Pedroni è controllato dagli attenti soci di Coop Nordest, che proprio nel giugno scorso avevano chiesto chiarimenti sull'operazione Unipol-Fonsai conoscendo bene i pasticci che nel passato la Coop aveva combinato con la passione di Pedroni per la finanza.

L'altra Coop che ha un discreto flusso in uscita, pur conservando la maggior potenza di fuoco (ben 2,627 miliardi sui libretti) è Unicoop Firenze. Qui la ragione va presumibilmente ricercata nella disastrosa partecipazione di Unicoop in MPS che ha portato svalutazioni implicite per 230 milioni  a cui va aggiunta la svalutazione effettuata nel bilancio 2008 sempre su azioni MPS per 189 milioni. Il risultato è un decremento del Prestito Sociale della Coop fiorentina del -5,4%.

Oltre 14 miliardi di raccolta complessiva per le Coop sono comunque una cifra ragguardevole e gli appetiti delle banche, in questa fase alla ricerca spasmodica di denaro fresco che ne irrobustisca la patrimonializzazione, possono attrarre anche la clientela del risparmio Coop, anche se molto fidelizzata. Ovviamente si fa leva sulle remunerazioni, offrendo tramite i Conti Deposito rendimenti generalmente più elevati dei libretti del Prestito Sociale, anche se c'è una differenza sostanziale che è quella del vincolo. Le cifre in deposito ottengono una remunerazione prefissata contro un periodo vincolato. La strada del prestito vincolato, in un'ottica di diversificazione dell'offerta ai soci prestatori, è stata recentemente introdotta anche da Unicoop Firenze, Coop Centro Italia e Unicoop Tirreno.

Le altre Coop preferiscono differenziare per scaglioni, corrispondendo interessi diversi a seconda della cifra versata. Va da se che verrà premiato chi ha più possibilità, una modalità che non ci pare in linea col mondo valoriale Coop.

Va infine precisato che anche se la remunerazione del libretto Coop non vincola la giacenza ad un periodo prestabilito, tranne i casi sopra citati, i soci prestatori ne fanno spesso un uso a medio e lungo termine (per questo il paragone con i Conti Deposito appare appropriato). Basti pensare che la cifra media depositata a libretto è di circa 12.000 euro. La tassazione degli interessi dei Conti Deposito e del Prestito Sociale è del 20%.

***********************************************************************


 LIBRETTI COOP SOTTO ATTACCO DEI CONTI DEPOSITO


I rendimenti dei prestiti sociali variano in base al tipo di deposito, ordinario o vincolato. Ogni Coop fissa autonomamente i tassi, che possono variare anche in corso d'anno. E la gestione del libretto è di norma a costo zero.

Ogni socio può avere anche più libretti, ma l'importo complessivo delle somme depositate non può superare i 33.583 euro. Non è quasi mai previsto un importo minimo del libretto, che può avere anche saldo zero, ma non può mai, ovviamente, andare in negativo. Gli interessi sono soggetti alla ritenuta fiscale del 20%.

La movimentazione del libretto, nei limiti imposti dall'antiriciclaggio se per contanti (ammessa fino a euro 999,99), può essere effettuata solo dal titolare o da un delegato. La valuta per il computo degli interessi coincide con il giorno dell'operazione, eccetto per alcune Coop dove i versamenti di assegni bancari hanno valuta dopo tre giorni. Per chi, invece, utilizza la Carta Socio per pagare la spesa, la valuta di addebito è solitamente differita al mese successivo.

Solo Unicoop Firenze, Unicoop Tirreno e Coop Centro Italia hanno emesso prestiti vincolati. La strategia delle altre Coop, invece, mira a premiare con tassi maggiori, a volte anche di quelli vincolati, i prestiti di ammontare più elevato, offrendo remunerazioni dal 3,5 al 4%, per i depositi con saldi superiori a 27mila euro (Coop Adriatica, Nordest, Liguria e Nova Coop). Più che per contrastare la concorrenza dei conti di deposito, alcune Coop emettono prestiti sociali vincolati per offrire un prodotto più remunerativo, ma non troppo, rispetto al prestito libero, incamerando la contropartita del vincolo di durata. L'intensità del vincolo, comunque, varia in base a ciascuna Coop. Si va dalla Coop che, nonostante il vincolo, consente in ogni caso il ritiro delle somme penalizzando solo l'interesse (Unicoop Tirreno), alla Coop che consente solo in casi eccezionali l'estinzione anticipata, penalizzando comunque l'interesse riconosciuto ai soci applicando, per esempio, la metà del tasso del prestito ordinario (Coop Centro Italia). C'è poi chi ha previsto il tacito rinnovo del vincolo di 18 mesi, con disdetta 30 giorni prima della scadenza (Unicoop Firenze). Occhio quindi ai dettagli.


29 dicembre 2012

Adriano Melchiori, Gianfranco Ursino

il Sole 24 Ore


Vedi anche:

Alle casse Coop più finanza che supermercato

Quel «triangolo» di Unicoop Tirreno tra pegni e derivati

Trasparenza informativa non connessa con il web


03 gennaio 2013

QUEL «TRIANGOLO» DI UNICOOP TIRRENO TRA PEGNI E DERIVATI

Al prestito sociale non si rinuncia, anche a costo di innescare una vertiginosa spirale di alta finanza.

È il caso di Unicoop Tirreno che ha un ammontare di prestiti sociali di 1,3 miliardi, che seppur in diminuizione nel 2011 rispetto all'anno precedente di 123 milioni, è pari al 118% del
fatturato
.


La garanzia di Intesa Sanpaolo

Inoltre, poiché il rapporto "prestito sociale / patrimonio netto" è pari a 4,1 ed è, quindi, superiore al triplo consentito in via ordinaria dalla normativa di Bankitalia, per non rinunciare ai prestiti e ottemperare ai vincoli di vigilanza la Coop ha in essere con banca Intesa Sanpaolo una fidejussione che garantisce ai soci, in ogni caso, il rimborso del 30% del prestito (450 milioni di euro). Una garanzia suppletiva che nel 2011 è costata alla Coop 135mila euro e per ottenere la quale sono stati vincolati a pegno 477 milioni di titoli: un circolo vizioso (raccolgo prestiti, investo in titoli, chiedo la garanzia per avere più prestiti, metto a pegno i titoli comprati con i prestiti) che di fatto attua un'onerosa segregazione patrimoniale.  

Del resto, dicono gli amministratori nella relazione al bilancio 2011, la raccolta dei prestiti da soci costituisce una fondamentale fonte di finanziamento per garantire lo sviluppo della cooperativa e occorre gestirla oculatamente. Come? L'asset allocation è così illustrata: non più del 30% del prestito è immobilizzato in attrezzature, impianti, partecipazioni in società quotate e immobili; non meno del 40% in titoli di Stato; la parte rimanente del portafoglio è investita in titoli obbligazionari e fondiari di emittenti qualificati e, in misura inferiore, in azioni e fondi comuni d'investimento e Sicav. Oltre che investimenti immobiliari non strumentali tramite la controllata Isc Spa.    


Dai titoli di stato ai derivati

Poi, però, si legge nella nota integrativa che la Coop ha in essere investimenti anche in derivati di negoziazione: contratti a termine per speculare sulle oscillazioni dei mercati finanziari. E pensare che Bankitalia, con finalità prudenziali, vieta alle banche di credito cooperativo (Bcc) di utilizzare contratti a termine e altri derivati per assumere posizioni che non siano di sola copertura. L'impressione è che nella Coop i criteri posti a presidio della dichiarata gestione oculata siano molto elastici e troppo permissivi.    


L'erosione del patrimonio


Considerato che la garanzia di restituzione dei prestiti è dichiaratamente rappresentata dalla sua solidità patrimoniale, rileviamo come Unicoop Tirreno, con un patrimonio netto di 313 milioni (che scende a 260 milioni nel consolidato per lo stralcio di 50 milioni di avviamento) copra solo il 14% dell'attivo. Le altre grandi Coop registrano, invece, un dato medio doppio pari al 29%. Intendiamoci, il patrimonio di Unicoop Tirreno è ancora rilevante, ma la sua erosione da parte dei risultati gestionali preoccupa. I bilanci 2010 e 2011, infatti, hanno chiuso entrambi con una perdita, rispettivamente, di 16 e 9 milioni, che salgono a 20 e 12 nel consolidato. Il collegio sindacale, nella sua relazione del 19 maggio 2012, osserva come la perdita continui ad essere generata, in maniera significativa, dalla gestione caratteristica.


L'operazione castello


Sindaci e revisori, poi, richiamano l'attenzione sulla contabilizzazione in bilancio della plusvalenza di 14,2 milioni (senza la quale la perdita 2011 sarebbe schizzata a 23 milioni), realizzata con un'operazione straordinaria di vendita di 10 immobili commerciali a Castello Sgr, gestore del fondo immobiliare Augusto. L'operazione è stigmatizzata, anche perché alla vendita ha fatto seguito la presa in locazione degli immobili dalla stessa società acquirente.

Sul fronte della gestione finanziaria, invece, gli amministratori ricordano come gli utili finanziari conseguiti nel 2011 concorrano in modo significativo alla formazione del risultato di bilancio e derivino dall'impiego della liquidità proveniente in primo luogo dal prestito sociale, realizzando interessanti rendimenti con costi di gestione contenuti. Come dire: perdiamo con il commercio, ma guadagniamo con la finanza. Senonché, subito dopo gli amministratori precisano che «le scelte di asset allocation attuate nel 2011 hanno generato un rendimento finanziario di portafoglio pari a -4,90%. Questo rendimento, calcolato diversamente da quello risultante dal conto economico, comprende tutte le svalutazioni derivanti dalle quotazioni … senza considerare la facoltà, di cui ci siamo avvalsi in sede di chiusura del bilancio, di mantenere fermi i prezzi di titoli di Stato e obbligazioni iscritti nel circolante al valore dell'anno precedente». I guadagni della finanza, quindi, sono solo contabili, perché ci sono minusvalenze, potenziali e non considerate, di circa 92 milioni. Fortunatamente nel 2012 lo spread è calato e i prezzi di mercato si saranno, più o meno, riallineati a quelli di carico. E i prestiti sociali come reagiscono? Dopo la marcata flessione del 2011 (-7,6%), gli amministratori mettevano in conto un ulteriore calo del 5% per il 2012, crisi e soci permettendo. Vedremo.


29 dicembre 2012  

il Sole 24 Ore      


02 gennaio 2013

ALLE CASSE COOP PIU' FINANZA CHE SUPERMERCATO


La finanza, fatta con i soldi dei soci, per le nove grandi sorelle Coop rende più del supermercato.

La conferma arriva dai bilanci dello scorso anno, che evidenziano prestiti sociali pari al 104% del fatturato e al doppio del patrimonio netto, fino a coprire il 52% dell'attivo patrimoniale, investito a sua volta per il 63% in attività finanziarie, immobilizzate e non.


Le monopoliste del prestito


La riprova è anche nei conti economici che chiudono la gestione commerciale con risultati asfittici, sostenuti dalla gestione finanziaria che fa leva su una massa di 11,2 miliardi di prestiti sociali. Un dato che, anche se preso singolarmente (Unicoop Firenze, per esempio, detiene da sola più di 2,6 miliardi di prestiti), supera il confronto con la raccolta diretta della maggior parte delle banche di minori dimensioni. Basti pensare che, secondo i dati di Bankitalia riferiti al 2011, a livello nazionale l'insieme di tutte le cooperative raccoglie 14,2 miliardi di euro di risparmio dai soci privati non imprenditori. Fatti i conti, pertanto, grazie alla fiducia ricevuta da 1.167.241 soci prestatori, il 79% del totale (11,2 su 14,2 miliardi) finisce nelle casse delle nove grandi Coop di consumatori.

Veri e propri gestori

Le Coop, poi, operando alla stregua di una società di gestione del risparmio, investono seguendo una loro asset allocation. Di solito, specificano nel regolamento del prestito, non più del 30% del prestito raccolto può essere immobilizzato in beni strumentali, azioni non quotate o immobili, mentre almeno il 40% deve essere investito in titoli di Stato prontamente liquidabili (minusvalenze permettendo). Una delega che lascia a chi amministra ampi margini di manovra, fino a ricomprendervi investimenti che rivestono più natura speculativa che strumentale al perseguimento dello scopo mutualistico, come suggeriscono, ad esempio, le partecipazioni, anche fortemente minusvalenti, in Mps e in Unipol con FonSai. Sarà anche per questo, oltre che per fornire un servizio ai soci e per fidelizzarli, che i prestiti sociali, nonostante il loro elevato ammontare, non sembrano bastare mai. E così, nel sistema Coop nell'ultimo triennio si è diffusa la figura del "promotore del prestito sociale" che, all'interno dei punti vendita, si occupa di diffonderne conoscenza e vantaggi, senza rinunciare all'offerta, sempre tra gli scaffali, di altri servizi d'investimento e d'intermediazione tramite Sim e promotori finanziari.

La crisi morde i risparmi


Nonostante le azioni promozionali, comunque, la crisi fa sentire i suoi contraccolpi anche sulla raccolta dei prestiti sociali. Nel 2011, infatti, per la prima volta nelle grandi Coop i prestiti sociali non solo interrompono la crescita, ma registrano una flessione media del 4,6 per cento.
In questo scenario, le Coop si dicono impegnate a garantire ai soci prestatori una remunerazione sostenibile e in linea con il mercato, che vede ora i rendimenti dei BoT ritornati sotto l'1%, ma con le banche che mordono per una fame di raccolta diretta che sembra difficile saziare. Ma se i prestiti sociali fossero solo una forma d'investimento uscirebbero spesso perdenti dall'analisi di rischio-rendimento con altri prodotti finanziari (vedi schede in alto e altro articolo in pagina). Pertanto, è importante tenere presente che la decisione d'impegnare una parte del proprio risparmio in cooperativa richiede sempre un'attenta valutazione del rendimento e del rischio insito nel prestito sociale, così come del resto la richiede qualsiasi forma d'investimento.


29 dicembre 2012

Adriano Melchiori, Gianfranco Ursino

il Sole 24 Ore